Karar Resmî Gazete’de
Hani şu klasikleşmiş olan ‘’ Büyük Çalmak ‘’ metaforu işte tam burada bir kez daha hüviyet kazanmış durumda!
Baklava çalmak, ekmek çalmak, evde ki aç çocuklar için kahvaltılık çalmakta nedir? Bak, çaldığınız zaman işte böyle çalacaksınız! Hem sonra böyle bir miktarda çaldığınız an sağ ve solunuz da deve gibi adamlar! Olur ve bunlarla birlikte bir korunma çeperi içerisine alınırsınız. Sonra mı? Şu oldu bu oldu, şu yapıldı bu yapılacak mavalları ile milletin gazı alınır sonra hooooppp indira gandi…
ÜÇ MİLYAR LİRALIK SERMAYEYLE KURULAN BANKA, FON SORUŞTURMASININ MERKEZİNDE!
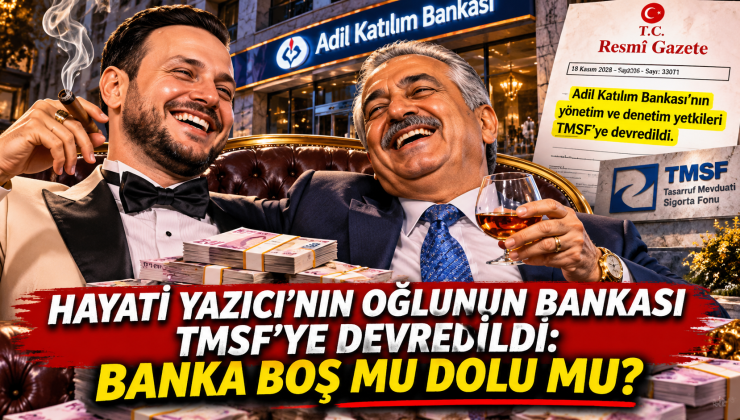
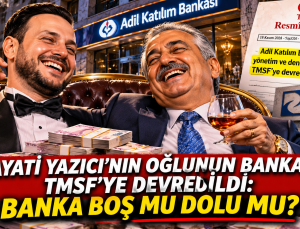
Türkiye’yi sarsan fon soruşturmasında bu kez sıradan bir şirket değil, bir banka gündemde. Adil Katılım Bankası A.Ş.’nin temettü hariç ortaklık haklarıyla yönetim ve denetim yetkileri TMSF’ye devredildi. BDDK’nın 17 Kasım 2026 tarihli ve 11601 sayılı kararı, 18 Kasım’da Resmî Gazete’de yayımlanarak yürürlüğe girdi.
Ancak gelişmenin asıl çarpıcı tarafı yalnızca bankaya kayyum atanması değil. İstanbul Cumhuriyet Başsavcılığının soruşturma açıklamasında aktarılan para trafiği, fon krizinin arkasındaki finansal mekanizmaya ilişkin oldukça önemli iddialar içeriyor.
Başsavcılığın açıklamasına göre gerçek bir ticari faaliyete dayanmayan kredi kullanımları ve varlığa dayalı menkul kıymet ihraçları yoluyla elde edildiği belirtilen kaynaklar, Adil Katılım Bankası’nın kuruluş sermayesine aktarıldı.
Ardından bu sermayenin TERA Portföy Yönetimi A.Ş. kontrolündeki fonlara yatırıldığı, fon manipülasyonuna konu edilerek yüksek kazanç sağlandığı öne sürüldü.
Açıklamanın devamında ise bankanın kaynaklarının grup şirketlerine kredi olarak kullandırıldığı ve tüketildiği, suçtan elde edildiği değerlendirilen değerlerin şirketler arası transferler, fon ve borçlanma aracı işlemleri üzerinden aklandığının tespit edildiği bildirildi. <Cite refs={[“turn214084view0″,”turn414641view2”]}/>
Yani soruşturmanın anlattığı tablo, yalnızca bir fonun zarar etmesi veya bir şirketin para kaybetmesi meselesinden ibaret değil. Banka sermayesinden fon işlemlerine, oradan grup şirketlerine uzanan bir finansal zincirden söz ediliyor.
BİR BANKA, ÜÇ ŞİRKET: TMSF DÖRT KURULUŞUN YÖNETİMİNE EL KOYDU!
Soruşturma kapsamında TMSF’nin yönetim kayyımı olarak atandığı dört şirket şöyle:
- Adil Katılım Bankası A.Ş.
- Adil Varlık Yönetim A.Ş.
- Adil Tasarruf Finansman A.Ş.
- Dünya Varlık Yönetim A.Ş.
İstanbul Cumhuriyet Başsavcılığı, MASAK raporları, bankacılık ve sermaye piyasası kayıtları, analizler ve alınan beyanlar doğrultusunda bu şirketleri incelediğini açıkladı.
Karar, Ceza Muhakemesi Kanunu’nun 133’üncü maddesi kapsamında alındı. Şirketlerin yönetim organlarının yetkileri ile ortaklık payları veya menkul kıymetleri idare etme yetkilerinin tamamı TMSF’ye devredildi. <Cite refs={[“turn214084view0″,”turn843131search1”]}/>
Burada özellikle dikkat edilmesi gereken nokta şu: Soruşturmanın merkezinde bulunan şirketler arasındaki para ve kontrol ilişkileri araştırılıyor. Dolayısıyla mesele yalnızca Adil Katılım Bankası’nın bilançosundan ibaret değil; bankanın kaynaklarının hangi şirketlere, hangi işlemlerle aktarıldığı da dosyanın önemli parçalarından biri.
BANKA HAYATİ YAZICI’NIN OĞLUNUN MU? İŞTE DOSYANIN EN DİKKAT ÇEKİCİ AYRINTISI!
Başlıktaki sahiplik iddiasına ilişkin kamuya açık kayıtlarda önemli bir ayrıntı bulunuyor.
BDDK’nın 23 Mayıs 2024 tarihli kuruluş izni kararında Adil Katılım Bankası’nın beş kurucu ortağı Ali Emre Ballı, Murat Yönaç, Özberk Çetinkaya, Ali Paslı ve Fahri Akcan olarak sıralanıyor. Bankanın kuruluş sermayesi ise üç milyar TL olarak belirtiliyor.
Türkiye Katılım Bankaları Birliği’nin 2025 faaliyet raporunda yer alan ortaklık tablosunda Ali Emre Ballı’nın payı yüzde 99,6 olarak gösteriliyor. Aynı tabloda Mustafa Yazıcı kurucu ortak veya hissedar olarak yer almıyor. <Cite refs={[“turn244128view2″,”turn590394search37”]}/>
Daha önce bankanın Hayati Yazıcı’nın oğlu Mustafa Yazıcı’ya ait olduğu yönündeki haberler üzerine Mustafa Yazıcı bu iddiayı reddetmiş, bankayla herhangi bir bağlantısı olmadığını söylemişti. <Cite refs={[“turn244128view1″,”turn590394search3”]}/>
Ancak dosyada sonradan ortaya çıkan bir ifade, bu ilişki tartışmasını yeniden gündeme taşıdı.
Adil Katılım Bankası kurucu ortaklarından Prof. Dr. Ali Paslı, savcılık ifadesinde Ali Emre Ballı ile akrabası olduğunu söylediği Mustafa Yazıcı aracılığıyla tanıştığını anlattı. Paslı, Mustafa Yazıcı ile Ballı’nın başka şirketlerde ortaklıkları bulunduğunu da ifade etti.
Paslı’nın anlatımına göre, banka kurulurken mevzuat gereği beş kurucu bulunması şartı nedeniyle kendisine de ortaklık teklif edildi. Kendisi bu teklifi kabul ettiğini, ancak bankanın yönetim ve işleyişinde görev almadığını belirtti. <Cite refs={[“turn590394search0″,”turn590394search1”]}/>
İşte bu noktada iki ayrı bilgi yan yana geliyor: Bir tarafta Mustafa Yazıcı’nın bankayla bağlantısı olmadığını belirten açıklaması, diğer tarafta bir kurucu ortağın savcılık ifadesinde anlattığı tanışıklık ve başka şirketlerdeki ortaklık iddiası.
Bunlar birbirinden farklı şeyler. Kamuya açık ortaklık tablosu Mustafa Yazıcı’nın bankanın hissedarı olduğunu göstermiyor. Paslı’nın ifadesi ise aralarındaki ticari ve kişisel bağlantıların araştırılması gereken bir başka boyutunu ortaya koyuyor.
Dolayısıyla kamuoyunun beklediği cevap yalnızca “Banka kimin?” sorusuyla sınırlı değil. Bu ilişkilerin hangi şirketler ve hangi finansal işlemler üzerinden kurulduğu da açıklığa kavuşmalı.
“BANKANIN İÇİ BOŞALTILMIŞ”: BİR KURUCU ORTAĞIN SAVCILIK İFADESİ!
Dosyanın en dikkat çekici bölümlerinden biri de Ali Paslı’nın bankanın mali durumuna ilişkin anlattıkları.
Paslı, savcılık ifadesinde yaşanan fon krizi sonrasında öğrendiklerine dayanarak bankanın içinin boşaltıldığını, zarar aşamasında ve devir halinde olduğunu bildiğini söyledi.
Ancak burada önemli bir ayrıntı var: Paslı, bankanın finansal işleyişini bilmediğini, bankada icrai görevi ve imza yetkisi bulunmadığını, bu konudaki bilgileri olaylardan sonra edindiğini de ifade ediyor. Hatta bankanın TERA’dan kredi çekip çekmediğini veya bu parayla altın ya da başka yatırımlar yapılıp yapılmadığını bilmediğini belirtiyor.
Yani “bankanın içi boşaltıldı” sözü, bir kurucu ortağın savcılığa verdiği ifadede yer alıyor; fakat kendisi de bu konuda doğrudan bilgi sahibi olmadığını ve sonradan öğrendiklerini aktarıyor. Bu ayrımın altını çizmek gerekiyor. <Cite refs={[“turn590394search0″,”turn590394search5”]}/>
Paslı ayrıca TERA Portföy’ün TLY fonundan yaklaşık 10 milyon TL tutarında alım yaptığını, satış gerçekleştiremediği için parasının fonda kaldığını ve kendisinin de mağdur olduğunu savundu.
Bir kurucu ortak olarak bankanın işleyişini bilmediğini söyleyen bir ismin, aynı zamanda fon mağduru olduğunu belirtmesi de dosyanın karmaşıklığını gösteriyor.
BANKA BOŞ MU, DOLU MU? BDDK KARARINDAKİ ÜÇ MADDE ÇOK ÖNEMLİ!
Şimdi gelelim başlıktaki soruya.
BDDK’nın 11601 sayılı kararında 5411 sayılı Bankacılık Kanunu’nun 71’inci maddesinin birinci fıkrasındaki (a), (c) ve (d) bentlerine dayanıldığı görülüyor.
Bu maddeler sıradan idari ifadeler değil.
(a) bendi, bankanın mali yapısının güçlendirilmesine imkân bulunmaması veya gerekli tedbirlere rağmen güçlendirilemeyeceğinin tespit edilmesiyle ilgili.
(c) bendi, bankanın yükümlülüklerini vadesinde yerine getiremediğinin tespit edilmesini düzenliyor.
(d) bendi ise bankanın toplam yükümlülüklerinin toplam varlıklarını aşması durumunu içeriyor. <Cite refs={[“turn414641view1″,”turn224382search4”]}/>
Şimdi düşünelim: Bir bankanın yönetiminin TMSF’ye devredilmesi için dayanak gösterilen hükümler arasında vadesinde ödeme yapamama ve borçların varlıkları aşması gibi ağır mali durumlar bulunuyor.
Üstelik Başsavcılığın soruşturma açıklaması da banka kaynaklarının grup şirketlerine kredi olarak kullandırılarak tüketildiği iddiasını içeriyor.
Peki bütün bunlar karşısında kamuoyunun bankanın gerçek mali durumunu sorması doğal değil mi?
Bankanın güncel aktif toplamı ne kadar? Nakit ve nakit benzeri varlıkları ne durumda? Kredi alacaklarının ne kadarı tahsil edilebilir? Grup şirketlerine kullandırılan kredilerin toplamı ne kadar? Bankanın yükümlülükleri ile varlıkları arasındaki fark kaç lira?
Banka kuruluşta üç milyar TL sermayeyle yola çıkmıştı. Ancak kuruluş sermayesi, bugün bankanın kasasında aynı miktarda para bulunduğu anlamına gelmiyor. Aradan geçen sürede sermayenin nasıl kullanıldığı ve hangi varlıklara dönüştüğü açıklanmalı.
Kamuya açık BDDK kararında bu soruların tamamına cevap verecek ayrıntılı bir bilanço veya sayısal zarar dökümü yer almıyor. Bu nedenle bankanın bugün kasasında tam olarak ne kadar para bulunduğunu söylemek mümkün değil.
Fakat kararın dayandığı kanun hükümleri ve Başsavcılığın açıkladığı kaynak aktarımı iddiaları, ortada sıradan bir yönetim değişikliğinden çok daha ciddi bir mali tablo bulunduğunu gösteriyor.
TMSF’YE DEVİR, BANKANIN FAALİYET İZNİNİN İPTAL EDİLDİĞİ ANLAMINA MI GELİYOR?
Bir başka önemli ayrıntı da bu.
BDDK’nın 18 Kasım’da Resmî Gazete’de yayımlanan kararında, bankanın temettü hariç ortaklık hakları ile yönetim ve denetiminin TMSF’ye devredildiği belirtiliyor. Karar metninde bankanın faaliyet izninin doğrudan iptal edildiği yazmıyor.
5411 sayılı Bankacılık Kanunu’nun 71’inci maddesi, TMSF’ye devri ve faaliyet izninin kaldırılmasını ayrı seçenekler olarak düzenliyor. TMSF’nin banka çözümleme sürecine ilişkin açıklamasında da devralınan bankanın mali yapısının güçlendirilmesi, yeniden yapılandırılması, başka bir bankaya devri veya belirli şartlarda faaliyet izninin kaldırılmasının istenmesi gibi seçenekler bulunuyor. <Cite refs={[“turn414641view1″,”turn224382search2”]}/>
Yani bugün için kesin olan, yönetim ve denetim yetkisinin TMSF’ye geçmiş olması. Bankanın bundan sonraki faaliyetlerinin nasıl şekilleneceği ise alınacak yeni kararlara bağlı.
KÜÇÜK HIRSIZLIĞIN CEZASI, BÜYÜK PARANIN HESABI NEREDE?
Gelelim meselenin en can alıcı tarafına…
Bir tarafta marketten ekmek, bakkaldan yiyecek çalmak zorunda kalan insanlara uygulanan hukuk; diğer tarafta milyarlarca liralık finansal işlemlerin, banka sermayesinin ve fonların iç içe geçtiği karmaşık bir soruşturma.
Burada kimsenin mahkûmiyet kararı verilmeden suçlu ilan edilmesini savunmuyoruz. Ancak MASAK raporları, bankacılık kayıtları ve savcılık açıklamasında yer alan iddialar karşısında kamuoyunun ayrıntılı cevaplar istemesi de son derece doğal.
Bir bankanın kuruluş sermayesine hangi kaynakların aktarıldığı, bu paraların hangi fonlarda değerlendirildiği, banka kaynaklarının hangi şirketlere kredi olarak kullandırıldığı ve bu kredilerin ne kadarının geri döndüğü açıklığa kavuşturulmalı.
Çünkü mesele artık yalnızca bir bankanın TMSF yönetimine geçmesi değil.
Üç milyar TL kuruluş sermayesiyle yola çıkan bir bankanın kaynaklarının nasıl kullanıldığı, soruşturmanın hangi şirketlere uzandığı ve yatırımcıların kayıplarıyla bu işlemler arasındaki bağın ne olduğu sorularının cevabı bekleniyor.
Baklava çalanın hesabı sorulurken, milyarlarca liralık finansal işlemlerin hesabı da aynı açıklıkla sorulmalı.
Büyük para hareketlerinin arkasındaki bütün ilişkiler, bütün şirketler ve bütün sorumluluk zinciri ortaya çıkarılmadan bu dosyanın aydınlandığını söylemek mümkün değil.
Ve başlıktaki soruya dönelim:
BANKA BOŞ MU, DOLU MU?
Bunun cevabı ancak TMSF’nin ortaya koyacağı mali tablo, bankanın varlık ve yükümlülükleri ile soruşturma dosyasındaki para hareketlerinin ayrıntıları açıklandığında verilebilecek.
Ama şurası kesin: Kamuoyu artık yalnızca kayyum kararını değil, üç milyar liralık kuruluş sermayesinin nereye gittiğini de öğrenmek istiyor.
TURAN GÜZEL



 News
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 ASAYIŞ