Ne çekti şu güzelim din dincilerden! Ne çekmedi şu mübarek din tesettürlü hırsızlardan! Sakallı şarlatanlardan, tarikat, cemaat, İslami vakıf ve derneklerden..
Şimdi de arsızlığın, hırsızlığın, namussuzluğun icazet belgesi ile karşı karşıyayız!
Türkiye’nin gündemini sarsan fon krizinde bu kez finansal işlemlerin dinî uygunluğuna ilişkin belgeler gündeme geldi. Tera ve Pusula Portföy başta olmak üzere bazı portföy yönetim şirketlerinin yatırım fonlarına İslami finans ilkelerine uygunluk görüşü verildiği ortaya çıktı. Üstelik bu belgelerde imzası bulunan isimler arasında Cumhurbaşkanlığı Ekonomi Politikaları Kurulu üyesi Prof. Dr. Servet Bayındır da yer alıyor.
Serbestiyet’ten Gökhan Korkmaz’ın ulaştığı belgeler, fon yönetimi ile dinî danışmanlık mekanizmaları arasındaki ilişkiyi gözler önüne serdi. İKTİSAT İslam İktisadı Araştırmaları Vakfı ve İSFA İslami Finans Danışma Komitesi tarafından verilen uygunluk görüşleri, fonların dinî açıdan denetlenmesi, bu belgelerin hangi şartlarda düzenlendiği ve danışmanlık karşılığında maddi ilişkilerin bulunup bulunmadığı sorularını beraberinde getirdi.
Ortaya çıkan tablo, tartışmayı yalnızca finansal işlemlerin boyutundan çıkararak dinî referansların ekonomik faaliyetlerde nasıl kullanıldığı noktasına taşıdı.
DİNÎ UYGUNLUK BELGESİ VERİLEN FONLAR ŞİMDİ SKANDALLA ANILIYOR
Ulaşılan belgelere göre Tera ve Pusula’nın da aralarında bulunduğu dört portföy yönetim şirketine ait toplam 10 yatırım fonu için İslami finans ilkelerine uygunluk görüşleri düzenlendi.
İKTİSAT Vakfı Danışma Komitesi tarafından verilen belgelerde Cumhurbaşkanlığı Ekonomi Politikaları Kurulu üyesi Prof. Dr. Servet Bayındır’ın yanı sıra Dr. Fatih Orum ve Dr. Yahya Şenol’un imzaları bulunuyor.
Bayındır başkanlığındaki komite, 1 Nisan 2024’te Tera Portföy Çatı Katılım Gayrimenkul Yatırım Fonu’na, 3 Temmuz 2024’te Atlas Portföy Katılım Hisse Senedi Serbest Fonu’na ve 1 Ocak 2026’da Tera Portföy Konut Alfa Katılım Gayrimenkul Yatırım Fonu’na uygunluk görüşü verdi.
Belgelerde fonların gayrimenkul alıp satabileceği, kiralama faaliyetlerinde bulunabileceği, hisse senetleri, sukuk ve kira sertifikaları gibi yatırım araçlarını kullanabileceği belirtilirken, faiz ve diğer dinen yasak kabul edilen işlemlerden uzak durulması şartı getirildi.
FETVA BELGESİNDE ŞARTLAR VAR, PEKİ UYGULAMALAR NASIL DENETLENDİ?
Tera Portföy Çatı Katılım Gayrimenkul Yatırım Fonu için 1 Nisan 2024 tarihinde düzenlenen belgede, fonun faaliyetlerini belirli katılım finans ilkeleri çerçevesinde yürütmesi gerektiği ifade edildi.
Belgenin sonuç bölümünde, fonun faizli işlemlere başvurmaması ve belirtilen şartlara uyması halinde faaliyetlerinin fıkhi açıdan sakınca taşımadığı görüşüne yer verildi.
Ancak 1 Ocak 2026 tarihli Konut Alfa Katılım Gayrimenkul Yatırım Fonu belgesinde daha dikkat çekici bir ayrıntı bulunuyordu. Komite, fonun içtüzüğünde katılım finans ilkeleriyle uyumlu olmayan bazı hükümlerin bulunduğunu tespit etti. Bu hükümlerin SPK nezdinde yapılacak girişimlerle düzeltilmesini istedi.
Buna rağmen söz konusu işlemlere başvurulmaması şartıyla fıkhi uygunluk görüşü verildi. Belirli vadeli işlemlere de izin tanındı.
Burada asıl tartışma, bir fonun kâğıt üzerindeki kurallara uygunluğunun değerlendirilmesi ile gerçek faaliyetlerinin bu kurallara uygun yürütülmesinin nasıl güvence altına alındığı noktasında ortaya çıkıyor.
DENETLEME VE İCAZETİ İPTAL ETME YETKİSİ VARDI
İKTİSAT tarafından düzenlenen belgelerde, Danışma Komitesi’nin fonların faaliyetlerini takip ve denetleme yetkisi bulunduğu açıkça belirtiliyordu.
Belgelerde, kurallara aykırılık tespit edilmesi halinde uygunluk belgesinin iptal edilebileceği ve şirketin bu belgeyi bir daha kullanamayacağı hükmü yer alıyordu.
Dolayısıyla mesele yalnızca başlangıçta verilen dinî uygunluk görüşünden ibaret değildi. Bu görüşün devamında fonların faaliyetlerinin izlenmesi ve şartlara uyulup uyulmadığının kontrol edilmesi de öngörülmüştü.
Ancak fon krizinin ardından yapılan açıklamalarda, İKTİSAT’ın ilgili iki fonla ilgili kendisine herhangi bir olumsuz bulgu ulaşmadığını bildirmesi, denetimin hangi sıklıkta ve hangi yöntemlerle gerçekleştirildiği sorusunu gündeme getirdi.
BAYINDIR: FİNANSAL RİSKLER BİZİM UZMANLIK ALANIMIZ DIŞINDA
Prof. Dr. Servet Bayındır, verdikleri uygunluk görüşlerinin kapsamına ilişkin açıklamasında, görevlerinin fonların dinî açıdan değerlendirilmesi olduğunu belirtti.
Bayındır, fonların muhtemel getiri oranları, getiri garantileri ve ileride karşılaşabilecekleri ekonomik ve finansal risklerin kendi uzmanlık alanlarının dışında kaldığını ifade etti.
Görüşlerin, şirketlerin SPK’ya sunduğu ve onaylattığı içtüzük, izahname ve diğer belgeler esas alınarak hazırlandığını söyledi.
Bayındır ayrıca Tera’ya bugüne kadar yalnızca iki fon için icazet verildiğini, bunların Konut Alfa Katılım Gayrimenkul Yatırım Fonu ile Çatı Katılım Gayrimenkul Yatırım Fonu olduğunu belirtti.
Ancak bu açıklama, verilen dinî uygunluk belgelerinin hangi kapsamda ve ne ölçüde denetlendiği tartışmasını ortadan kaldırmadı.
İCAZETLER KARŞILIĞINDA BAĞIŞ ALINDIĞI DA AÇIKLANDI
Haberin en dikkat çekici ayrıntılarından biri de İKTİSAT Vakfı’nın Tera’dan bağış aldığının açıklanması oldu.
Bayındır, belgeler karşılığında Tera tarafından vakıf hesabına sembolik düzeyde bağış yapıldığını söyledi. Bu bağışların yaklaşık beş yıldır lisans ve lisansüstü öğrencilerine burs olarak dağıtıldığını belirtti.
Bayındır’ın açıklamasına göre 2026 yılında burs verilmesi kararlaştırılan ve ilk ödemeleri yapılan öğrenci sayısı 15’i lisans, 8’i lisansüstü olmak üzere toplam 23 kişiydi.
Cumhurbaşkanlığı Ekonomi Politikaları Kurulu üyeliği ile verilen dinî uygunluk görüşleri arasında bir ilişki bulunmadığını savunan Bayındır, imzaların akademisyen kimliğiyle atıldığını ifade etti.
Fon krizinin ardından icazet kararlarından pişmanlık duyup duymadığı sorusuna ise şu yanıtı verdi:
“Bir musibet bin nasihat” atasözünden herkes gibi vakfımızın da gerekli dersi çıkaracağını söyledi.
PUSULA’YA VERİLEN İCAZET KRİZDEN YALNIZCA 45 GÜN ÖNCE
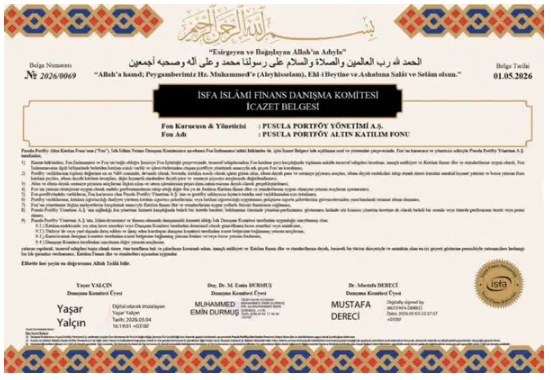
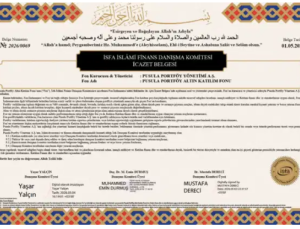
Dinî uygunluk belgeleri yalnızca İKTİSAT tarafından düzenlenmedi. Tera ve Pusula’nın bazı fonlarına İSFA İslami Finans Danışma Komitesi tarafından da icazet verildi.
Belgelerdeki tarihler, bu ilişkinin uzun bir döneme yayıldığını gösteriyor.
İSFA, 8 Ocak 2024’te Pusula Portföy Katılım Serbest (TL) Fonu’na, 6 Mayıs 2025’te Pusula Portföy İkinci Denge Katılım Serbest Fonu’na uygunluk görüşü verdi.
16 Aralık 2025’te Tera Portföy Para Piyasası Katılım (TL) Fonu, 22 Ocak 2026’da Hedef Portföy Katılım Hisse Senedi (TL) Fonu ve 16 Nisan 2026’da Tera Portföy Katılım Serbest (Döviz) Fonu için de belgeler düzenlendi.
1 Mayıs 2026’da Pusula Portföy Altın Katılım Fonu’na verilen onayın ardından 3 Ağustos 2026’da Pusula Portföy İkinci Katılım Hisse Senedi Serbest Fon’a da icazet verildi.
Böylece son uygunluk belgesinin, fon krizinin gündeme gelmesinden yalnızca 45 gün önce düzenlendiği ortaya çıktı.
İSFA belgelerinde Abdullah Köker, Dr. Mustafa Dereci, Prof. Dr. Osman Güman, Doç. Dr. A. Numan Ünver, Yaşar Yalçın ve Doç. Dr. M. Emin Durmuş’un imzaları bulunuyor.
İSFA: FİİLİ İŞLEMLERİN GÖZETİMİ BİZİM GÖREVİMİZ DEĞİL
İSFA Danışma Komitesi üyesi Doç. Dr. Muhammed Emin Durmuş, fon krizi sonrasında kurumun danışmanlık ilişkisini sonlandırdığını açıkladı.
Durmuş, İslam ahlakı ve ilkeleriyle bağdaşmayan durumların ortaya çıkması halinde ticari menfaat gözetmeden ilgili şirketlerle iş ilişkilerinin sona erdirilebildiğini belirtti. Mevcut süreçte de aynı yaklaşım doğrultusunda hareket ettiklerini ifade etti.
Ancak açıklamada hangi şirketle danışmanlık ilişkisinin kesildiği ve daha önce düzenlenen icazet belgelerinin iptal edilip edilmediği konusunda ayrıntı verilmedi.
Durmuş, danışmanlık hizmetleri karşılığında ücret alındığını da doğruladı. Bu ücretlerin olumlu bir dinî görüşün karşılığı olmadığını, sözleşmelerin ve ilgili belgelerin katılım finans ilkeleri çerçevesinde incelenmesi ve teknik değerlendirmelerin yapılması karşılığında alındığını savundu.
İcazet belgelerinin ticari bir ürün olarak alınıp satılmasının söz konusu olmadığını belirtti.
DİNÎ DEĞERLER TİCARİ İLİŞKİLERİN GÖLGESİNDE KALMAMALI
Fon krizinde ortaya çıkan bu yeni bilgiler, dinî referanslarla yürütülen finansal faaliyetlerin denetimi konusunda ciddi bir tartışmayı beraberinde getiriyor.
Bir yatırım fonuna dinî uygunluk belgesi verilmesi, o fonun yatırımcı açısından güvenli olduğu, sermayesini koruyacağı veya finansal risk taşımadığı anlamına gelmiyor. Nitekim danışma komitesi temsilcileri de finansal risklerin kendi uzmanlık alanlarının dışında olduğunu açıkça ifade ediyor.
Ancak dinî uygunluk iddiasıyla yatırımcılara sunulan bir fonun faaliyetlerinin belirlenen ilkelere gerçekten uyup uymadığının takip edilmesi de en az başlangıçtaki değerlendirme kadar önemli.
Üstelik bu süreçlerde vakıflara ve danışma kuruluşlarına yapılan ödemeler, verilen belgelerin bağımsızlığı ve olası çıkar çatışmaları bakımından da şeffaflık ihtiyacını artırıyor.
İnsanların dinî hassasiyetleri üzerinden güven oluşturmak, ardından bu güvenin finansal faaliyetlerde kullanılmasına zemin hazırlamak son derece ağır bir sorumluluk gerektiriyor.
Din, hiçbir ticari faaliyetin sorgulanamazlık zırhı değildir. Dinî uygunluk belgesi de finansal başarısızlıkların, denetim eksikliklerinin veya olası usulsüzlüklerin üzerini örtecek bir güvence olarak görülemez.
Asıl mesele, dinî değerlerin ekonomik çıkarların aracı haline getirilip getirilmediğinin açıklığa kavuşturulmasıdır. Çünkü inanç üzerinden oluşturulan güvenin kötüye kullanılması, yalnızca yatırımcıların parasına değil, toplumun dinî değerlere duyduğu güvene de zarar verir.



 News
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 Asayiş
 ASAYIŞ